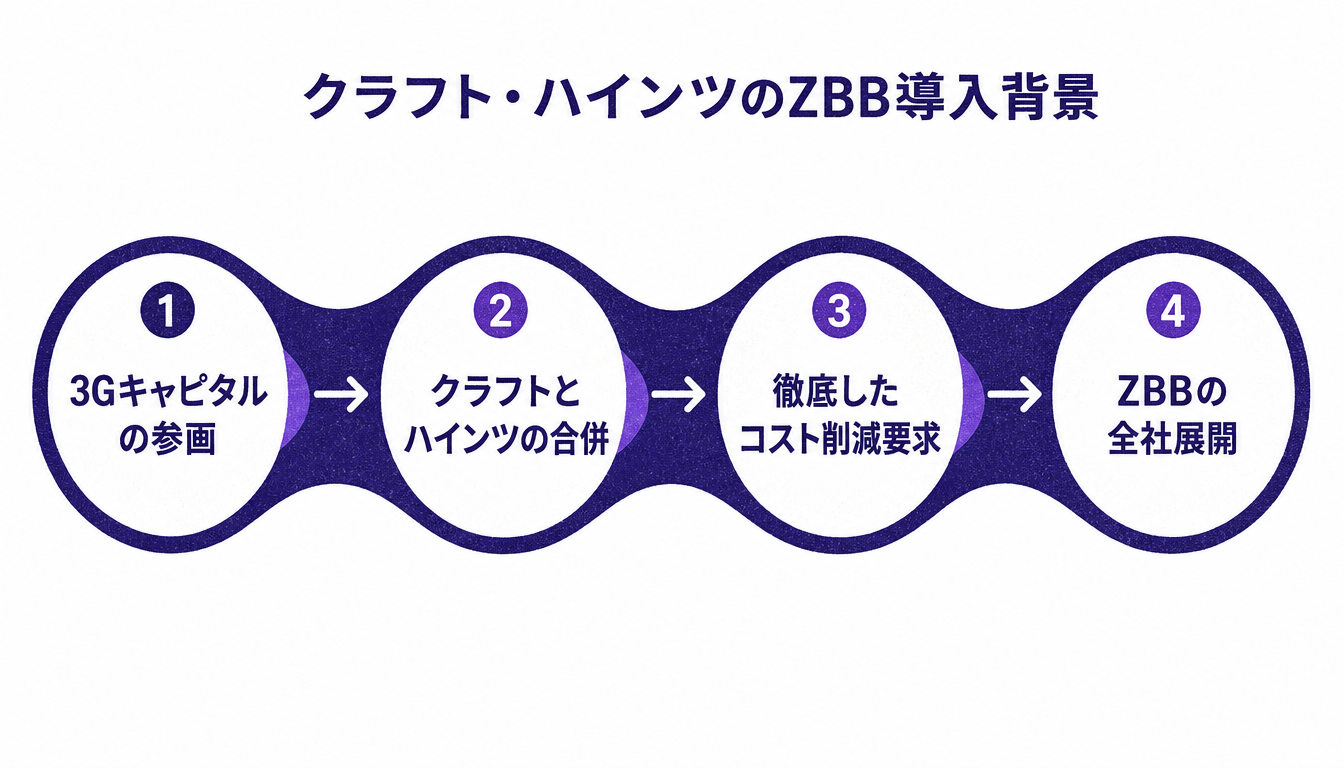
背景には、ブラジルの投資会社「3Gキャピタル」の存在があります。
3Gキャピタルは、企業を買収し、徹底的なコスト削減で利益率を高める手法で有名です。
2015年、クラフト・フーズとハインツの合併を主導したのも彼らでした。
合併後、彼らはすぐにゼロベース予算(ZBB)の全社展開に踏み切りました。
どういうことでしょうか?
通常、企業が合併すると重複する部門のコスト削減が行われます。
しかし、彼らの手法は「前年比で少し減らす」という甘いものではありませんでした。
「すべてのコストをゼロから見直し、必要性を証明せよ」という厳しい要求です。
公開されている情報によると、彼らは出張費、オフィスの備品、さらにはカラー印刷の制限まで徹底しました。
結果として、合併後の数年間で数千億円規模のコスト削減を実現したと言われています。
これは、FP&Aの視点から見ても驚異的な成果ですよね。
以下は、クラフト・ハインツがZBBを導入した背景を図解したものです。
ただし、この成功には前提条件があります。
それは「トップの強烈なリーダーシップ」と「コスト削減を最優先する企業文化」です。
日本企業がそのまま真似をするのは、正直いって非常に困難です。
しかし、そのエッセンスを学ぶことは、私たちの実務に必ず役立ちます。
📊従来型予算とゼロベース予算の決定的な違い
では、従来型予算とゼロベース予算は何が違うのでしょうか?
私の感覚では、予算に対する「マインドセット」が根本から異なります。
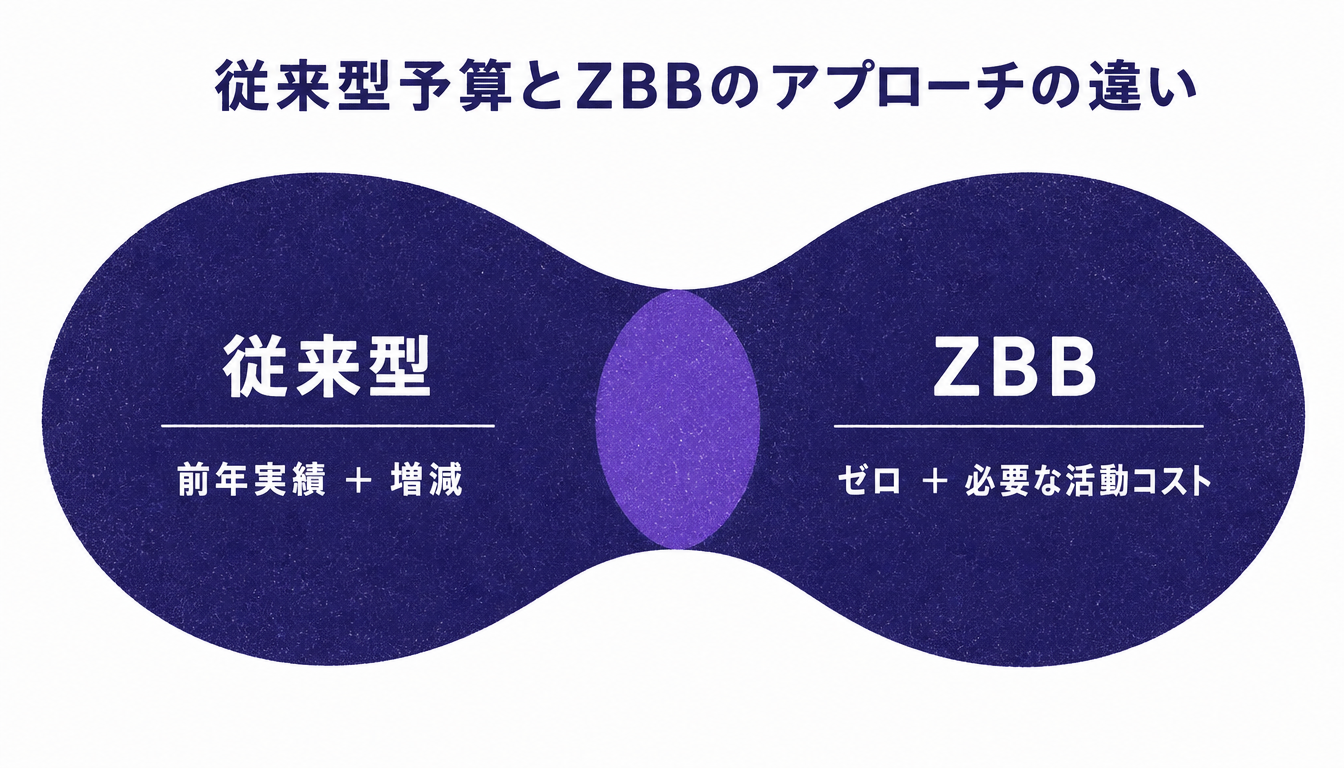
従来型予算は「昨年使ったから、今年も使う権利がある」という発想です。
一方、ゼロベース予算は「なぜそのコストが必要なのか、ゼロから証明せよ」という発想です。
以下の比較表を見てみましょう。
| 比較項目 | 従来型予算(前年踏襲) | ゼロベース予算(ZBB) |
|---|
| 出発点 | 前年の実績 | ゼロ(白紙) |
| 焦点 | 増減額(前年比) | 費用の絶対額と必要性 |
| 正当化の責任 | 新規の追加費用のみ | すべての費用(既存・新規問わず) |
| FP&Aの役割 | 集計と調整 | ビジネスパートナーとしての挑戦と検証 |
| 導入負荷 | 比較的低い | 非常に高い |
従来型では、事業部は「いかに前年と同じ予算を確保するか」に注力します。
年末に予算が余ると、急いで使い切ろうとする。そんな光景を見たことがありませんか?
これは、予算を「既得権益」と捉えているからです。
ZBBを導入すると、この前提が完全に崩れます。
「前年も出張していたので、今年も行きます」という説明は通用しません。
「なぜオンライン会議ではダメなのか?」「その出張がどう売上に貢献するのか?」
事業部は、すべてのコストに対して合理的な説明を求められます。
FP&Aは単なる数字の集計屋ではなく、事業部の主張を検証する監査役のような役割を担います。
以下は、両者のアプローチの違いを示す図解です。
この変化は、FP&Aのスキルアップに直結しますよ。
事業の深い理解なしには、コストの妥当性を判断できないからです。
🛠️ゼロベース予算を実践する具体的な手順
ここからは、ゼロベース予算を実務に落とし込むための手順を解説します。
クラフト・ハインツのようなグローバル企業でも、基本となるステップは同じです。
以下は、ZBBの導入から実行までのプロセス全体像です。
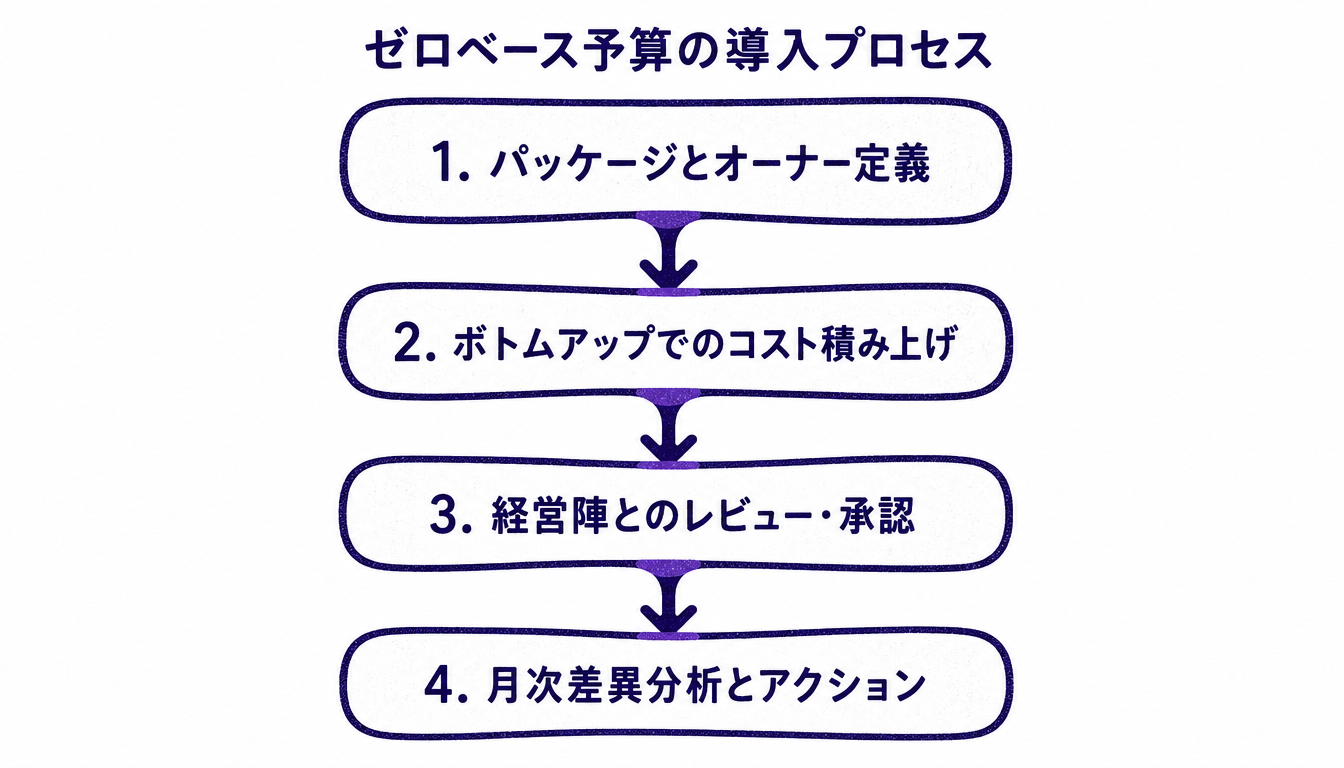
各ステップを詳しく見ていきましょう。
ステップ1:コストパッケージとオーナーを定義する
最初のステップは、コストの分類と責任者の明確化です。
P&L上の勘定科目を、管理可能な「コストパッケージ」に再定義します。
例えば「IT費用」「マーケティング費用」「旅費交通費」などですね。
そして、各パッケージに対して「パッケージオーナー」を任命します。
ここがZBBの非常に重要なポイントです。
通常、予算の責任は各事業部長が持ちます。
しかしZBBでは、全社横断的なコスト責任者を置くことが多いのです。
例えば、全社の「旅費交通費」のオーナーを人事部長や調達部長が担います。
これにより、事業部ごとのバラツキをなくし、全社で統一された厳しい基準を適用できます。
FP&Aは、このパッケージオーナーと密に連携し、コスト削減の目標値を設定します。
→ 各費用の責任の所在が明確なマトリクスが作成できればOKです。
ステップ2:ボトムアップで必要コストを積み上げる
次に、現場の各部門が来期の活動計画を立てます。
ここでは、前年の実績データは一旦見えないようにするのが理想です。
「目標を達成するために、最低限必要な活動は何か?」
これをゼロベースで考え、必要なコストをボトムアップで積み上げます。
例えば、営業部門の出張費を申請する場合。
「訪問予定の顧客リスト」「訪問頻度」「1回あたりの単価」をすべて明記させます。
FP&Aは、ここで提出された計画を徹底的に精査します。
「この顧客への訪問は、四半期に1回で十分ではないでしょうか?」
「単価の設定が、全社のガイドラインより高くなっています」
このように、データに基づいたファクトで事業部に問いかけます。
SAPなどのERPシステムから抽出した詳細なトランザクションデータが、ここで武器になります。
→ すべてのコスト項目に、明確な活動根拠と単価設定が紐づけばOKです。
ステップ3:経営陣と徹底的なレビューを実施する
各部門から提出された予算案を、経営陣とパッケージオーナーがレビューします。
ここは、非常にタフな交渉の場となります。
私が外資系企業にいた頃、このレビュー会議は「チャレンジセッション」と呼ばれていました。
経営陣は、容赦なくコストの削減を要求します。
「このプロジェクトのROI(投資利益率)が低すぎる。中止だ」
「マーケティング費用をもっと削って、利益目標を達成しろ」
事業部長は、自分の予算を守るために必死に抵抗します。
FP&Aの役割は、この議論を客観的なデータでサポートすることです。
シナリオ分析を行い「このコストを削った場合、売上にどの程度影響が出るか」を定量的に示します。
Anaplanのような計画業務に特化したプラットフォームを使うと、リアルタイムでシミュレーションが可能です。
最終的に、限られたリソースを最もリターンの高い領域に再配分します。
→ 経営陣の承認が得られ、全社の利益目標と整合した予算が確定すればOKです。
ステップ4:月次の差異分析とアクションを実行する
予算が確定したら、実行フェーズに入ります。
ZBBは、予算を作って終わりではありません。その後の管理がさらに重要です。
毎月の締めが終わると、FP&Aは予算と実績の差異分析(Variance Analysis)を行います。
「なぜ予算を超過したのか?」「単価のブレか、数量のブレか?」
TableauなどのBIツールを使って、ダッシュボードで可視化します。
超過が発生している部門には、即座に是正アクションを求めます。
クラフト・ハインツでは、この月次管理が極めて厳格に行われていたと言われています。
少しでも予算を超過すれば、厳しい追及が待っています。
この徹底した規律こそが、ZBBを成功させる最大の鍵なのです。
→ 毎月の差異が可視化され、部門長が改善アクションを報告するサイクルが回ればOKです。
✅完成形の確認
ここまでの手順が正しく完了していれば、組織は次のような状態になっているはずです。
- すべてのコストが「誰の責任か」「なぜ必要なのか」明確に説明できる状態
- 前年踏襲の「とりあえず確保した予算」が完全に排除された状態
- FP&Aが事業部の単なる御用聞きではなく、対等なビジネスパートナーとして機能している状態
この状態を作り出せれば、企業の収益構造は劇的に筋肉質になります。
無駄な脂肪が削ぎ落とされ、本当に必要な投資に資金を回せるようになりますよ。
⚠️よくあるエラーと対処法
とはいえ、ZBBの導入は決して簡単ではありません。
実務で直面しやすい壁と、その対処法をまとめました。
| 症状(よくあるエラー) | 原因 | 対処法 |
|---|
| 事業部が詳細な根拠の提出を拒否する | 「FP&Aの仕事が増えただけ」という誤解と反発 | 経営トップからZBBの目的と重要性を全社に直接発信してもらう |
| 予算策定に膨大な時間がかかり現場が疲弊する | すべての科目を一律にゼロベースで細かく見直そうとしている | 金額が大きく変動しやすい重要科目に絞ってZBBを適用する |
| コストは減ったが、売上成長も止まってしまった | 必要な成長投資まで一律にカットしてしまった | コスト削減額の一部を、成長領域への再投資枠として明確に設定する |
| 月次の差異分析が形骸化し、超過が放置される | 予算超過に対するペナルティや責任追及の仕組みがない | パッケージオーナーの評価指標(KPI)に予算遵守率を組み込む |
特に「売上成長の停止」は、クラフト・ハインツ自身も直面した大きな課題です。
過度なコスト削減は、ブランド価値の毀損やイノベーションの停滞を招きます。
実際にクラフト・ハインツは後年、巨額の減損処理を余儀なくされ、戦略の軌道修正を図りました。
コストを削るだけでなく「どこに投資するか」という視点を忘れないでください。
ZBBは劇薬です。短期的な利益創出には絶大な効果がありますが、長期的な成長投資を犠牲にするリスクを常に孕んでいます。
💡応用・カスタマイズ:日本企業での現実的な導入
ここまで読んで、「うちの会社で全面導入するのは無理だな」と感じた方も多いのではないでしょうか?
日本企業は、外資系企業ほどトップダウンの権限が強くないことが多いです。
また、雇用維持や取引先との長期的な関係を重視する文化があります。
そのため、クラフト・ハインツのような冷徹なZBBをそのまま持ち込むと、組織が壊れてしまいます。
そこで提案したいのが「ハイブリッド型」の導入です。
すべての勘定科目をゼロベースにするのではなく、ターゲットを絞るのです。
例えば、以下のような領域はZBBと非常に相性が良いです。
- マーケティング費用: 過去の惰性で続けている広告やイベントがないかゼロから検証する。
- ITシステム費用: 使われていないソフトウェアのライセンスや保守費用を洗い出す。
- 業務委託費(コンサルティング費用): 内製化できる業務を外部に丸投げしていないか見直す。
一方で、人件費や直材費(原材料費)などは、従来型の予算管理を残すという選択肢もあります。
まずは特定の部門や特定の科目から、小さくテスト導入してみてはいかがでしょうか?
小さく始めて成功事例を作り、社内に広げていく。 これが現実的なアプローチだと私は考えます。
📝まとめ
今回は、クラフト・ハインツの事例を通じて、ゼロベース予算(ZBB)の手法を解説しました。
前年踏襲の甘えを断ち切り、すべてのコストの必要性をゼロから問い直す。
このプロセスを通じて、FP&Aは真のビジネスパートナーへと成長できます。
明日の業務から、事業部から上がってきた予算案に対して「なぜこれが必要なのですか?」と問いかけてみましょう。
その小さな一言が、自社のコスト構造を変える第一歩になるはずです。
ZBBの導入にはどのくらいの期間がかかりますか?
対象範囲によりますが、全社導入の場合は準備から運用開始まで最低でも6ヶ月〜1年程度は必要です。データの整備や社内ルールの構築に時間がかかるためです。
ZBBに専用のシステムは必須ですか?
必須ではありませんが、Excelだけで管理するのは工数的に限界が来ます。Anaplanなどのクラウド型計画ツールを導入することで、シミュレーションや集計の負荷を大幅に軽減できます。
事業部からの反発を抑えるコツはありますか?
FP&Aが「コスト削減の警察」にならないことです。削減したコストを、事業部がやりたがっている新しいプロジェクトへの投資に回すなど、ポジティブなインセンティブを提示することが効果的です。